
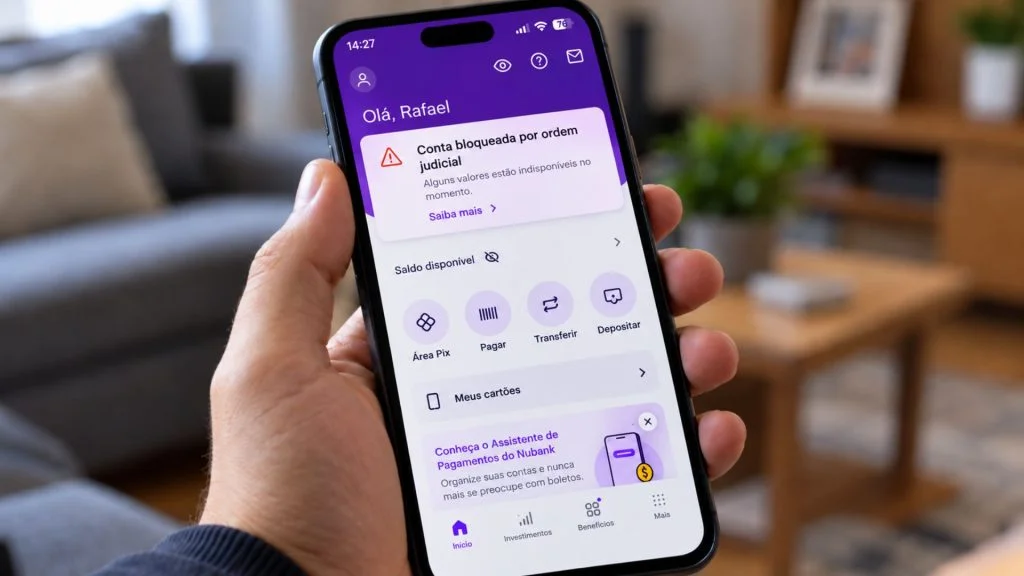
Clientes que possuem dívidas poderão ter dinheiro bloqueado pela Justiça em contas do Nubank, Itaú, Caixa Econômica Federal e Banco do Brasil. A mudança está relacionada à modernização de uma ferramenta utilizada pelos tribunais para encontrar valores de pessoas e empresas que enfrentam processos judiciais de cobrança.
Com a atualização, as instituições financeiras poderão receber ordens de bloqueio em diferentes horários do mesmo dia. A expectativa é reduzir o tempo entre a decisão do juiz e a localização dos recursos, permitindo que determinadas solicitações sejam atendidas em poucas horas.
O projeto também inclui a XP Investimentos, que participa com os quatro bancos da fase inicial de testes coordenada pelo Conselho Nacional de Justiça (CNJ).
Apesar das mudanças, o bloqueio não será automático para todos os consumidores que possuem dívidas. O banco somente poderá executar esse tipo de restrição pelo sistema judicial quando houver uma ordem expedida por um magistrado.
Leia também
Nubank, Itaú, Caixa e Banco do Brasil entram na primeira fase das mudanças
A modernização envolve o Sistema de Busca de Ativos do Poder Judiciário (Sisbajud), plataforma que conecta os tribunais às instituições financeiras para localizar e bloquear dinheiro de pessoas físicas e empresas, conforme apurado pelo Portal Tempo Novo.
Por meio dessa ferramenta, os juízes conseguem encaminhar determinações diretamente aos bancos, que verificam a existência de recursos nas contas vinculadas ao CPF ou CNPJ indicado no processo.
Agora, o CNJ pretende tornar essa comunicação mais ágil. Uma das alterações permitirá que o sistema encaminhe solicitações judiciais em dois períodos distintos do dia, aumentando a frequência de processamento das ordens.
Atualmente, dependendo do horário da determinação e dos ciclos de processamento, uma solicitação pode precisar aguardar uma etapa posterior para chegar à instituição financeira.
Com o novo funcionamento, uma decisão expedida durante a manhã poderá ter resposta ainda no mesmo dia, conforme a capacidade operacional de cada banco.
Nubank, Itaú, Caixa, Banco do Brasil e XP foram selecionados para participar dos primeiros testes dessa atualização.
Nessa etapa, o CNJ avaliará o funcionamento das ferramentas, a rapidez das respostas e a existência de eventuais problemas técnicos.
Após os ajustes necessários, a expectativa é que as melhorias também sejam disponibilizadas para outras instituições financeiras.
Justiça pode procurar dinheiro de devedores durante até 12 meses
Além de acelerar as ordens judiciais, o projeto prevê uma mudança importante na duração das buscas por dinheiro de pessoas e empresas com dívidas.
Uma funcionalidade em desenvolvimento poderá permitir que determinadas pesquisas permaneçam ativas por até 12 meses.
Com isso, a Justiça teria condições de realizar novas tentativas de localizar recursos durante esse período, sem depender exclusivamente do resultado da primeira consulta.
Por exemplo, um consumidor possui uma dívida de R$ 20 mil e recebe uma ordem judicial para bloquear esse valor. Entretanto, no momento da pesquisa, o sistema identifica apenas R$ 3 mil disponíveis.
Nesse cenário, a ferramenta poderá continuar procurando os R$ 17 mil restantes, dentro dos limites definidos pela decisão judicial e das regras aplicáveis.
Dessa forma, depósitos que entrarem posteriormente nas contas também poderão ser alcançados por novas consultas, caso a ordem continue válida.
A previsão de até 12 meses não significa que todas as contas ficarão congeladas durante um ano. O objetivo da funcionalidade é ampliar o período de busca pelos valores devidos, e não impedir permanentemente a movimentação bancária.
Essa possibilidade ainda passa por desenvolvimento e depende de testes e homologação antes de uma eventual aplicação mais ampla.
Quem está devendo ao Nubank, Itaú, Caixa ou BB pode ter a conta bloqueada?
Consumidores que estão com parcelas de empréstimos, financiamentos ou faturas de cartão de crédito atrasadas podem ter dúvidas sobre os efeitos dessas mudanças.
Entretanto, o atraso no pagamento de uma dívida não permite que Nubank, Itaú, Caixa ou Banco do Brasil utilizem o Sisbajud para bloquear livremente o dinheiro de seus clientes.
Para que isso aconteça, é necessário existir um procedimento judicial de cobrança e uma decisão que autorize a restrição dos valores.
Isso significa que uma pessoa que deixou de pagar a fatura do cartão não terá necessariamente o saldo bloqueado no dia seguinte ao vencimento.
O credor deverá seguir os caminhos legais para buscar o recebimento da dívida, e caberá à Justiça decidir se o bloqueio de recursos é adequado ao processo.
A possibilidade também não se limita aos consumidores que devem dinheiro aos próprios bancos. Outras dívidas submetidas à cobrança judicial podem resultar em medidas de bloqueio patrimonial.
Outro ponto importante é que bloquear uma quantia não significa necessariamente suspender toda a conta bancária.
Caso a Justiça determine a indisponibilidade de R$ 2 mil, por exemplo, a restrição deverá observar o limite estabelecido na ordem. Se houver saldo superior, os demais recursos poderão continuar disponíveis, desde que não exista outra determinação judicial.
Como será feito o bloqueio do dinheiro dos clientes?
O procedimento começa quando um juiz autoriza a busca por recursos financeiros de uma pessoa ou empresa envolvida em um processo.
A partir dessa determinação, o Sisbajud encaminha a solicitação às instituições financeiras, que pesquisam os valores existentes nas contas e aplicações alcançadas pela ordem.
Quando encontram dinheiro disponível e sujeito à restrição, os bancos precisam cumprir a determinação judicial, respeitando o limite informado.
Imagine que uma empresa tenha uma dívida de R$ 8 mil reconhecida em um processo. Se o juiz autorizar o bloqueio dessa quantia, o sistema buscará recursos que possam garantir o pagamento.
Caso encontre valores, a instituição deverá informar o resultado ao Judiciário. O magistrado poderá então decidir sobre a manutenção do bloqueio, a transferência do dinheiro para uma conta judicial ou a liberação dos recursos.
A instituição financeira não pode utilizar a autorização como justificativa para reter valores acima do necessário, observadas as regras do procedimento e a existência de outras ordens.
Com a atualização, o CNJ espera diminuir o intervalo entre essas etapas, tornando mais eficiente o cumprimento das decisões.
Entretanto, a modernização não altera a exigência de uma ordem judicial nem elimina as garantias previstas para os consumidores.
Salários, aposentadorias e outros valores podem ficar protegidos
Mesmo quando a Justiça autoriza o bloqueio de dinheiro para quitar uma dívida, existem recursos que recebem proteção especial da legislação brasileira.
O Código de Processo Civil estabelece, como regra, a impenhorabilidade de salários, aposentadorias, pensões e outros rendimentos destinados à manutenção do devedor e de sua família.
A legislação também protege, dentro dos limites previstos, determinados valores depositados em caderneta de poupança.
Essas proteções, porém, não são absolutas. A lei prevê exceções, e o entendimento judicial pode variar conforme a natureza da dívida e as circunstâncias de cada processo.
Por isso, o fato de o dinheiro ter origem salarial ou previdenciária não impede necessariamente que ocorra um bloqueio inicial pelo sistema.
Se o consumidor identificar uma restrição sobre recursos que considera protegidos, poderá apresentar documentos à Justiça e solicitar a liberação da quantia.
Comprovantes de pagamento, extratos bancários e documentos que demonstrem a origem do dinheiro podem ajudar na análise.
Caberá ao juiz verificar a situação e decidir se os valores devem permanecer bloqueados ou retornar à disponibilidade do titular.
Novas regras de bloqueio deverão alcançar outros bancos
A implantação das melhorias no Sisbajud começará pelas instituições selecionadas para a fase de testes, mas o planejamento prevê uma expansão gradual das funcionalidades.
O cronograma apresentado para o desenvolvimento das ferramentas contempla aproximadamente 18 meses de atividades, com avaliações técnicas, ajustes operacionais e etapas de homologação.
Durante esse período, os bancos continuarão cumprindo as determinações judiciais pelos mecanismos já disponíveis.
A intenção do Conselho Nacional de Justiça é tornar mais rápida a identificação de recursos financeiros e reduzir os atrasos que podem dificultar o recebimento de valores reconhecidos em processos.
Com as mudanças, ordens que antes dependiam de intervalos maiores de processamento poderão chegar às instituições com mais frequência.
Para quem possui empréstimos, financiamentos ou outras contas em atraso, entretanto, a regra principal continua sendo a mesma: a existência de uma dívida não autoriza o banco a bloquear automaticamente o saldo do cliente pelo Sisbajud.
A medida depende de determinação judicial e precisa respeitar tanto o valor autorizado pelo magistrado quanto as proteções estabelecidas pela legislação.