
Aposentados e pensionistas que identificarem parcelas de empréstimos que não contrataram podem pedir o cancelamento dos descontos e a devolução do dinheiro retirado do benefício.
Um entendimento do Superior Tribunal de Justiça (STJ) reforçou que o banco precisa provar que o consumidor contratou a operação de forma válida. Portanto, a instituição não pode apresentar apenas o uso de senha, cartão ou caixa eletrônico como prova suficiente.
O banco deverá demonstrar que o cliente realmente autorizou o empréstimo e compreendeu as condições da dívida.
Se a instituição não conseguir apresentar essa comprovação, a Justiça poderá anular o contrato, interromper os descontos e mandar devolver os valores cobrados.
Leia também
- Bancos terão que devolver parcelas descontadas de empréstimos consignados do INSS após decisão da Justiça
- Banco terá que devolver parcelas descontadas em empréstimo consignado do INSS, decide STJ
- Professor e servidora terão que devolver R$ 536 mil à universidade federal após esquema de propina e desvios
O julgamento chama atenção principalmente de aposentados e pensionistas do INSS. Isso porque o banco desconta as parcelas do crédito consignado diretamente do benefício todos os meses.
No entanto, a decisão não cancela automaticamente todos os empréstimos consignados. A Justiça precisa analisar cada situação individualmente.
Bancos terão que comprovar empréstimos consignados do INSS
A discussão chegou ao STJ depois que um consumidor analfabeto contestou diferentes operações bancárias atribuídas a ele.
Ele questionou empréstimos, cartão de crédito, cheque especial e tarifas que apareceram em sua conta.
Antes de o caso chegar ao STJ, o Tribunal de Justiça de Minas Gerais considerou parte das operações válida. O tribunal entendeu que o uso de cartão com chip e senha pessoal indicava a participação do consumidor.
A Terceira Turma do STJ, entretanto, adotou outro entendimento.
Para os ministros, digitar uma senha não comprova, sozinho, que o consumidor recebeu as informações necessárias, compreendeu o contrato e concordou com a dívida.
Por isso, o STJ afastou as cobranças questionadas e determinou a devolução dos valores, conforme apurado pelo Portal Tempo Novo.
Ainda assim, a Justiça poderá considerar no cálculo eventual quantia que o banco realmente entregou ao consumidor.
Senha pode não provar contratação de empréstimos consignados do INSS
Hoje, grande parte dos bancos permite contratar empréstimos sem entrar em uma agência.
Aplicativos, internet banking, telefone e caixas eletrônicos passaram a concentrar boa parte das operações de crédito.
Por esse motivo, as instituições costumam apresentar registros digitais para tentar comprovar uma contratação.
O julgamento do STJ mostra, porém, que um registro eletrônico isolado pode não resolver a discussão.
Digitar uma senha, por exemplo, mostra que alguém realizou uma operação. Entretanto, esse ato não comprova necessariamente que o cliente compreendeu os juros, a quantidade de parcelas, o valor final da dívida e todas as demais condições.
Essa exigência ganha ainda mais importância quando o consumidor não sabe ler ou escrever.
Nesses casos, o banco precisa provar que criou condições para que o cliente entendesse exatamente qual negócio estava realizando.
Consumidor analfabeto exige cuidados adicionais do banco
Pessoas analfabetas podem contratar empréstimos, abrir contas e utilizar produtos financeiros normalmente.
Contudo, determinados contratos exigem cuidados específicos para garantir uma manifestação de vontade válida.
Uma dessas possibilidades envolve a assinatura a rogo. Nesse procedimento, outra pessoa assina o documento a pedido do consumidor que não sabe ou não consegue escrever.
Testemunhas também podem acompanhar o procedimento. Dessa forma, elas ajudam a demonstrar que o banco explicou as condições e que o consumidor concordou com o conteúdo.
Essas garantias ganham importância porque um empréstimo pode comprometer a renda durante meses ou anos.
O banco precisa deixar claros os juros, as tarifas, os seguros, a quantidade de prestações e o valor final da dívida.
Assim, a instituição não pode simplesmente oferecer o crédito em um caixa eletrônico e ignorar as formalidades necessárias.
Bancos poderão devolver parcelas de empréstimos consignados do INSS
Quando a Justiça identifica irregularidades no empréstimo, ela pode ordenar a interrupção das cobranças.
Além disso, o juiz poderá mandar o banco devolver os valores que retirou indevidamente da aposentadoria ou pensão.
Isso não significa, entretanto, que o consumidor ficará automaticamente com todo o dinheiro que recebeu e ainda recuperará todas as parcelas.
A Justiça poderá verificar se o banco depositou algum valor e se o cliente teve acesso efetivo a esse dinheiro.
Caso isso tenha ocorrido, o juiz poderá compensar a quantia recebida com os valores que o banco cobrou de maneira irregular.
O ponto principal permanece o mesmo: o simples depósito de dinheiro na conta não prova que houve uma contratação válida.
Antes de descontar as parcelas, o banco precisa demonstrar que o cliente autorizou a operação.
Decisão pode atingir empréstimos consignados do INSS
No crédito consignado, o banco retira as parcelas automaticamente do benefício previdenciário.
Por isso, uma contratação irregular reduz todos os meses o valor que o aposentado ou pensionista recebe.
Dependendo da parcela, o desconto pode comprometer recursos destinados a alimentação, medicamentos, aluguel, energia e outras despesas essenciais.
Além disso, alguns beneficiários demoram meses para perceber a cobrança.
Muitos descobrem o empréstimo somente quando consultam o extrato do benefício ou tentam contratar um novo crédito.
Por esse motivo, advogados e consumidores podem usar o entendimento do STJ como referência em ações que discutem a validade da contratação.
Ainda assim, o julgamento não obriga os bancos a devolver automaticamente parcelas para todos os beneficiários do INSS.
O STJ analisou um caso específico que envolvia, entre outras circunstâncias, um consumidor analfabeto.
Quem pode questionar empréstimos consignados do INSS
Aposentados e pensionistas podem contestar empréstimos que apareçam no benefício sem autorização.
Também podem questionar operações quando o banco não apresenta provas suficientes de que o consumidor realmente contratou a dívida.
A Justiça poderá analisar informações como:
- valor que o banco liberou;
- taxa de juros aplicada;
- quantidade de parcelas;
- valor de cada prestação;
- custo total do empréstimo;
- prazo para pagamento;
- tarifas cobradas;
- seguros incluídos;
- forma usada para autorizar o contrato.
Nos casos que envolvem consumidores analfabetos, a Justiça também deverá observar os procedimentos adotados pela instituição durante a contratação.
Contratos, extratos, gravações, registros eletrônicos e comprovantes podem influenciar o resultado do processo.
Se o consumidor comprovar a irregularidade e o banco não demonstrar a validade do negócio, a Justiça poderá cancelar o contrato e mandar devolver as cobranças indevidas.
Como consultar empréstimos consignados do INSS
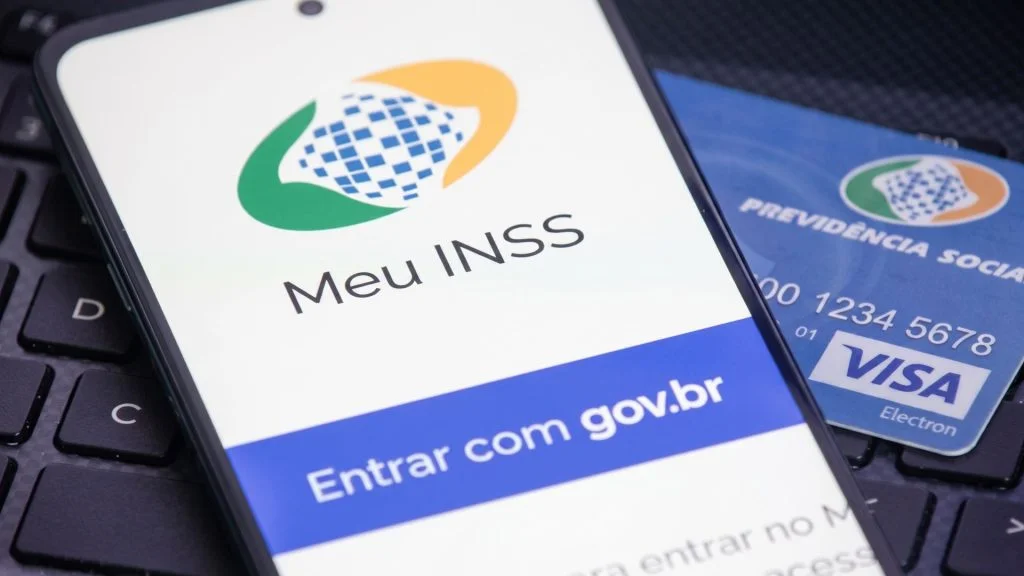
O beneficiário pode acompanhar os descontos pelo Meu INSS.
Depois de acessar a plataforma com CPF e senha da conta Gov.br, o aposentado ou pensionista consegue verificar informações relacionadas ao benefício.
O extrato de pagamento mostra quanto o INSS liberou no mês e quais valores saíram antes do depósito.
A plataforma também permite consultar informações sobre empréstimos consignados vinculados ao benefício.
Ao encontrar uma parcela desconhecida, o beneficiário deve reunir o máximo possível de informações.
Vale guardar os extratos, o número do contrato, o nome do banco, o valor da prestação e a data em que a cobrança começou.
Esses documentos podem ajudar durante uma contestação.
O que fazer ao encontrar empréstimo consignado que não reconhece
O primeiro passo consiste em identificar qual banco aparece como responsável pelo desconto.
Depois disso, o beneficiário pode solicitar uma cópia do contrato e dos registros que a instituição usa para comprovar a operação.
O banco deverá informar quando realizou a contratação, quanto liberou, qual canal utilizou e de que forma obteve a autorização do cliente.
Se o aposentado ou pensionista continuar sem reconhecer o empréstimo, poderá registrar uma contestação e procurar os órgãos de defesa do consumidor.
Dependendo da situação, também poderá buscar assistência jurídica.
O consumidor deve guardar protocolos de atendimento, mensagens, gravações, comprovantes e extratos.
Esses registros podem ganhar importância caso a discussão chegue à Justiça.
Em algumas situações, o juiz também poderá interromper as parcelas antes mesmo do fim do processo.
Bancos terão que comprovar autorização para empréstimos consignados do INSS
O entendimento do STJ reforça a responsabilidade das instituições financeiras na comprovação dos contratos.
Dessa forma, o banco não pode apresentar somente o registro de uma senha ou afirmar que o consumidor utilizou o cartão.
A instituição precisa demonstrar que o cliente recebeu as informações essenciais, compreendeu a dívida e autorizou a operação.
Essa exigência ganha ainda mais relevância em contratos que envolvem aposentados, pensionistas e consumidores analfabetos.
Por isso, beneficiários do INSS devem consultar os extratos com frequência.
Quanto mais cedo identificarem um desconto desconhecido, mais rapidamente poderão questionar a cobrança e reunir documentos.
Se o banco não conseguir provar uma contratação regular, a Justiça poderá cancelar a dívida e mandar a instituição devolver as parcelas descontadas indevidamente do benefício.