
Aposentados e pensionistas que tiveram parcelas de empréstimos descontadas de seus benefícios poderão conseguir o cancelamento das dívidas e a devolução do dinheiro. Uma decisão da Justiça reconheceu que determinadas operações bancárias não têm validade quando as instituições financeiras deixam de cumprir exigências previstas na legislação.
O entendimento representa uma importante proteção para consumidores que enfrentam dificuldades para compreender contratos, especialmente pessoas que não sabem ler ou escrever. Nesses casos, os bancos precisam adotar procedimentos específicos para garantir que o cliente realmente autorizou a contratação.
Além disso, a Justiça deixou claro que utilizar cartão bancário, digitar senha ou receber o valor do empréstimo não significa, necessariamente, que a operação atende às exigências legais.
Com isso, aposentados que identificarem irregularidades poderão contestar os descontos e solicitar a restituição das parcelas. Entretanto, a medida não determina o cancelamento automático de todos os empréstimos consignados do Instituto Nacional do Seguro Social (INSS).
Leia também
Justiça manda cancelar empréstimos consignados do INSS
O Superior Tribunal de Justiça (STJ) decidiu que empréstimos contratados por pessoas analfabetas podem ser anulados quando o banco não respeita os procedimentos obrigatórios para formalizar a operação.
A decisão ocorreu em 12 de maio de 2026, durante o julgamento de um processo envolvendo um consumidor que contratou serviços financeiros por meio de um caixa eletrônico.
O banco defendia a validade das operações porque o cliente havia utilizado um cartão com chip e digitado sua senha pessoal. Entretanto, os ministros entenderam que esses mecanismos não eram suficientes para comprovar uma contratação válida naquela situação.
Isso porque a legislação estabelece garantias adicionais para contratos particulares escritos firmados por pessoas que não sabem ler ou escrever.
Diante das irregularidades, a Terceira Turma do STJ reconheceu a nulidade das contratações e determinou a restituição dos valores cobrados indevidamente, com possibilidade de compensação do dinheiro recebido pelo consumidor, conforme apurado pelo Portal Tempo Novo.
O julgamento ocorreu por unanimidade, sob relatoria do ministro Ricardo Villas Bôas Cueva, no Recurso Especial 2.016.029/MG.
Bancos terão que devolver parcelas descontadas de aposentados
Uma das consequências da decisão é a possibilidade de o consumidor recuperar valores que o banco descontou indevidamente de sua aposentadoria ou pensão.
Quando a Justiça reconhece a invalidade do contrato, a instituição financeira pode ter que interromper as cobranças e devolver as quantias recebidas.
Porém, existe uma condição importante: o banco também poderá recuperar os valores que comprovadamente disponibilizou ao cliente.
Na prática, a Justiça deverá analisar quanto o aposentado recebeu e quanto já pagou durante a operação.
Por exemplo, considere uma situação hipotética em que um aposentado recebeu R$ 6 mil de empréstimo, mas teve R$ 9 mil descontados ao longo dos meses.
Se o contrato for considerado inválido, a diferença entre esses valores poderá integrar o cálculo da restituição, respeitando os critérios determinados pelo juiz.
No julgamento do STJ, a devolução foi estabelecida de forma simples, e não em dobro. Além disso, a decisão prevê critérios para a aplicação de correção monetária e juros.
Portanto, o valor que cada consumidor poderá recuperar dependerá das circunstâncias do contrato e das quantias efetivamente movimentadas.
Quais aposentados do INSS poderão ter os empréstimos cancelados?
O entendimento judicial interessa principalmente aos aposentados e pensionistas analfabetos que tiveram empréstimos formalizados sem o cumprimento das garantias legais.
O artigo 595 do Código Civil estabelece requisitos para contratos particulares escritos celebrados por pessoas que não sabem ler ou escrever.
Entre as exigências estão:
- Assinatura a rogo: uma terceira pessoa assina o documento a pedido do contratante.
- Duas testemunhas: o contrato deve contar com a assinatura de duas testemunhas.
- Consentimento válido: a instituição precisa respeitar os procedimentos que asseguram a manifestação de vontade do consumidor.
Essas medidas buscam impedir que alguém assuma obrigações financeiras sem compreender adequadamente suas condições.
Entretanto, isso não significa que uma pessoa analfabeta esteja proibida de solicitar crédito. O consumidor continua tendo capacidade civil para contratar, desde que o banco observe as exigências aplicáveis.
Caso a instituição deixe de cumprir essas formalidades, o cliente poderá pedir à Justiça o reconhecimento da nulidade contratual.
STJ estabelece regras para empréstimos consignados de idosos
O STJ também analisou outro processo relacionado à contratação de crédito por consumidores analfabetos.
Em julgamento concluído em 4 de maio de 2026, a Terceira Turma examinou um empréstimo consignado envolvendo um consumidor idoso que não sabia ler nem escrever.
Nesse caso, os ministros reafirmaram que a legislação não exige escritura pública para todos os empréstimos celebrados por pessoas analfabetas.
Contudo, quando a instituição utiliza um contrato particular escrito, deve observar as formalidades previstas no Código Civil, incluindo a assinatura a rogo e a participação de duas testemunhas.
A decisão consta do Agravo em Recurso Especial 3.101.046/PB.
Assim, os julgamentos reforçam que os bancos não podem deixar de cumprir garantias legais apenas porque passaram a oferecer contratações digitais ou operações em caixas eletrônicos.
Como consultar empréstimos consignados e pedir a devolução do dinheiro?
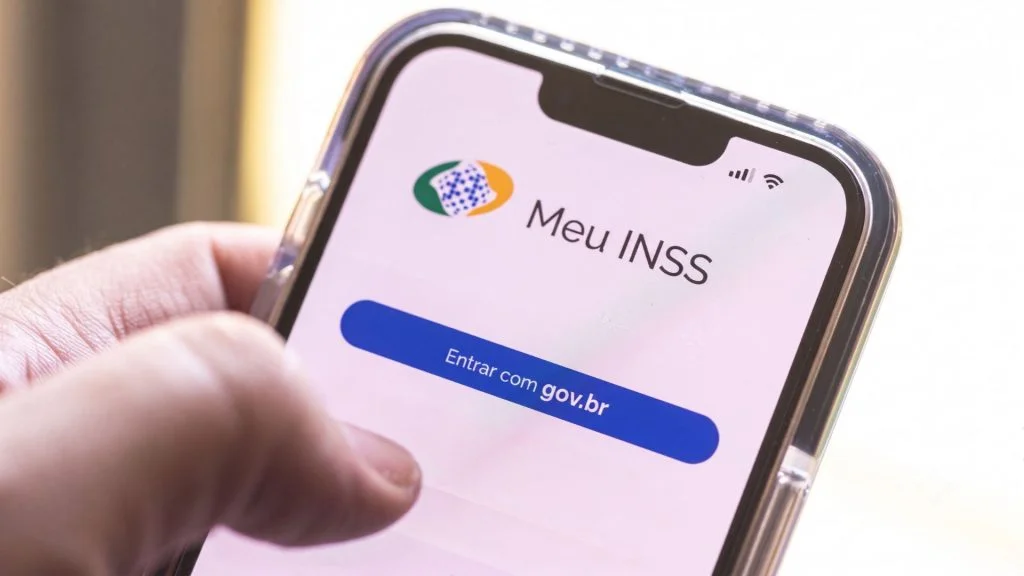
Aposentados e pensionistas que desconfiam de descontos indevidos podem consultar as operações vinculadas aos seus benefícios por meio do Meu INSS.
O serviço permite verificar empréstimos consignados registrados e identificar cobranças que precisam de esclarecimento.
Para conferir as informações, o beneficiário pode seguir estas etapas:
- Acessar o aplicativo ou site Meu INSS.
- Entrar com CPF e senha da conta Gov.br.
- Procurar o serviço de extrato de empréstimos consignados.
- Conferir as operações vinculadas ao benefício.
- Identificar contratos ou descontos desconhecidos e solicitar esclarecimentos ao banco.
Além disso, o aposentado pode pedir à instituição financeira uma cópia do contrato e dos documentos utilizados na contratação.
Se identificar irregularidades, poderá registrar uma reclamação e procurar atendimento jurídico para avaliar a possibilidade de anulação do empréstimo.
A Defensoria Pública, conforme os critérios de atendimento, e os órgãos de defesa do consumidor também podem auxiliar na busca por orientação.
No entanto, o pedido de devolução dependerá da comprovação das irregularidades e da análise do caso.
Todos os empréstimos consignados do INSS serão cancelados?
Embora a decisão do STJ possa beneficiar consumidores em situações semelhantes, ela não determina o cancelamento de todos os contratos de empréstimo consignado.
Os julgamentos envolvem circunstâncias específicas, principalmente contratações realizadas por pessoas analfabetas sem o cumprimento das formalidades obrigatórias.
Portanto, aposentados que contrataram empréstimos regularmente não terão suas dívidas anuladas apenas por causa desse entendimento.
Por outro lado, aqueles que enfrentam descontos decorrentes de contratos irregulares poderão buscar o reconhecimento da nulidade e a recuperação dos valores pagos indevidamente.
Dessa forma, a decisão reforça a responsabilidade das instituições financeiras de garantir contratações válidas e respeitar os direitos dos aposentados e pensionistas do INSS.