

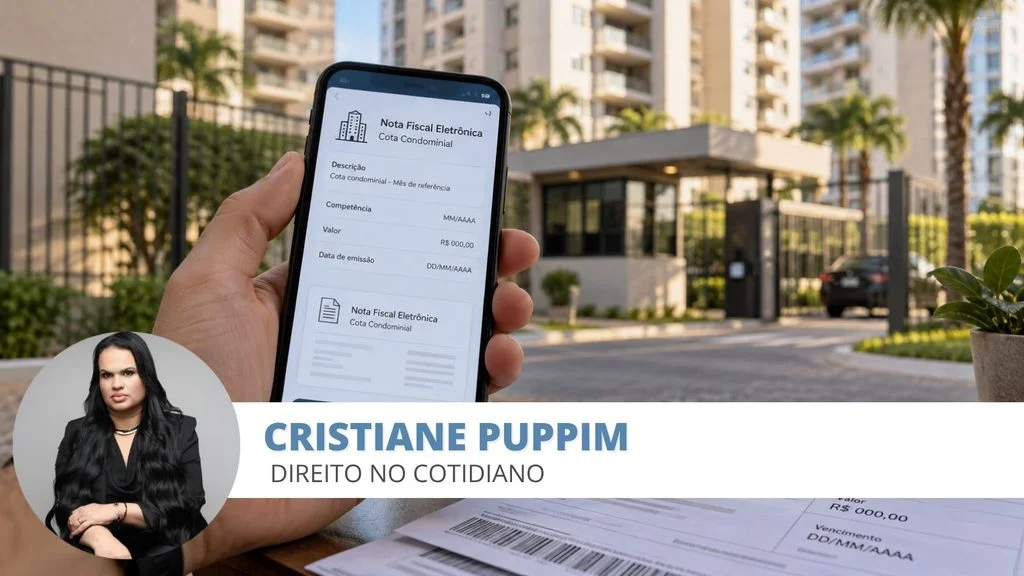
Quem mora em condomínio está acostumado a receber o boleto mensal para pagar sua parte nas despesas do prédio. Mas uma mudança exige atenção de síndicos, administradoras e moradores: a regulamentação da reforma tributária prevê a emissão de nota fiscal eletrônica também na cobrança das cotas condominiais.
O Ato Conjunto da Receita Federal e do Comitê Gestor do IBS nº 4/2026 estabelece o início dessa exigência em 1º de dezembro de 2026. A previsão alcança taxas, demais valores condominiais e outras receitas do condomínio. Isso inclui, pela redação da norma, a cota mensal usada para custear limpeza, funcionários, energia e manutenção.
Imagine um condomínio que cobra R$ 500 reais por mês de cada apartamento. A mudança exige que essa cobrança seja documentada fiscalmente. O mesmo cuidado se aplica, por exemplo, a uma contribuição extraordinária para reparar o telhado. Não se trata apenas da nota que o prestador de serviços entrega ao condomínio: a novidade envolve o próprio condomínio como emissor.
“Minha taxa vai aumentar?”
A primeira dúvida do morador costuma ser: “Minha taxa vai aumentar?”. A emissão da nota, por si só, não autoriza acrescentar imposto ao boleto. Documentar uma cobrança e pagar tributos são obrigações diferentes. A incidência dos novos tributos, IBS e CBS, depende do enquadramento do condomínio e das operações realizadas.
Leia também
Outra dúvida é se a exigência vale para condomínios que apenas dividem despesas entre moradores. O regulamento inclui expressamente o condomínio edilício entre os obrigados à emissão, inclusive no contexto dos não contribuintes. Por isso, dizer que “condomínio não é empresa” ou que “a cota é apenas um rateio” não basta para afastar a obrigação documental. O regulamento permite dispensas por ato posterior, mas não foi localizada dispensa geral nas fontes oficiais consultadas até 23 de outubro de 2026.
O que o síndico deve fazer agora?
O que o síndico deve fazer agora? Solicitar à administradora e à contabilidade um plano de adequação: conferir o cadastro do condomínio, verificar o sistema emissor, organizar os dados necessários e definir quem ficará responsável pela emissão e conferência das notas. Essa divisão precisa estar clara antes do início da exigência.
Também é necessário separar corretamente as receitas. Cotas mensais, contribuições para obras e valores recebidos pela locação de espaços para antenas ou publicidade precisam estar identificados. Misturar tudo em uma única rubrica dificulta a análise contábil e o cumprimento das regras.
Para o morador, vale um cuidado: nota fiscal não é comprovante de pagamento. A quitação continua dependendo do pagamento efetivo. Tampouco a emissão de uma nota torna legítima uma cobrança sem fundamento.
A orientação é preparar a gestão para dezembro e acompanhar eventuais alterações oficiais. Informação correta evita tanto o descumprimento da exigência quanto o repasse indevido de valores aos moradores.