
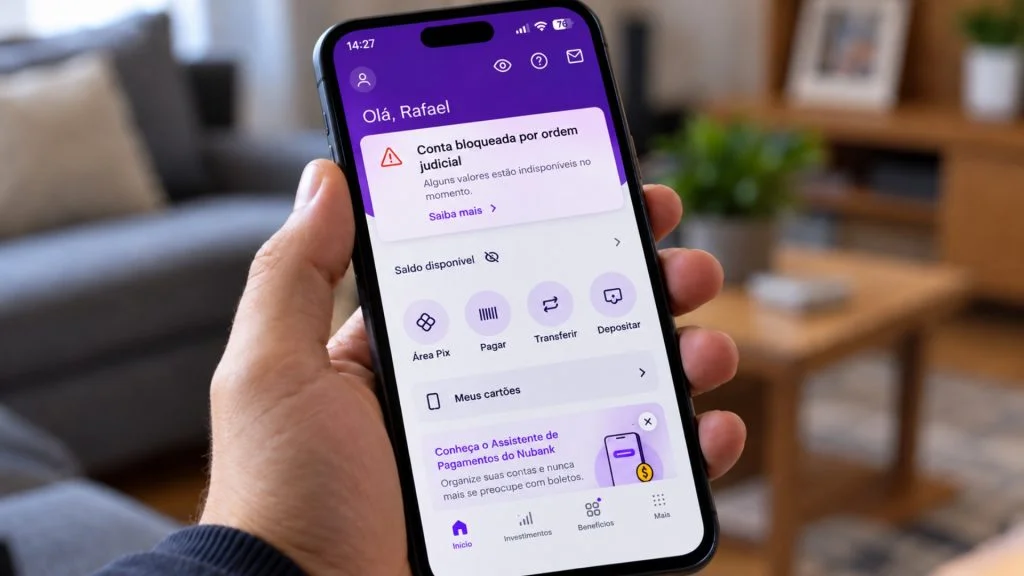
Milhões de brasileiros que possuem contas bancárias precisam ficar atentos a uma mudança nos procedimentos da Justiça. Um novo modelo permitirá localizar e bloquear dinheiro de pessoas com dívidas de maneira mais rápida, inclusive no mesmo dia em que um juiz determinar a medida.
A atualização envolve grandes instituições financeiras, como Nubank, Itaú, Caixa Econômica Federal e Banco do Brasil. Além disso, o sistema poderá identificar recursos em investimentos e, com uma nova funcionalidade, acompanhar depósitos futuros durante até 12 meses.
Com isso, consumidores e empresas que enfrentam processos judiciais de cobrança poderão ter valores bloqueados em menos tempo. A medida pretende dificultar a movimentação de recursos antes do cumprimento das decisões.
Entretanto, a mudança não autoriza os bancos a bloquear dinheiro simplesmente porque um cliente deixou de pagar um empréstimo ou cartão de crédito. A restrição continuará dependendo de uma ordem judicial.
Leia também
O Conselho Nacional de Justiça (CNJ) coordena a modernização, que terá implantação gradual e participação inicial de cinco instituições financeiras.
Justiça altera regras e permite bloqueios bancários mais rápidos
A principal alteração acontece no Sistema de Busca de Ativos do Poder Judiciário (Sisbajud), ferramenta utilizada pelos magistrados para localizar dinheiro e determinar bloqueios em contas bancárias, conforme apurado pelo Portal Tempo Novo.
O novo modelo prevê duas janelas diárias para o envio de ordens judiciais às instituições financeiras, às 13h e às 20h.
Dessa forma, os bancos participantes deverão seguir procedimentos que permitem iniciar restrições em até duas horas após o recebimento das determinações, conforme as condições previstas no novo manual.
Consequentemente, determinadas ordens poderão produzir efeitos ainda no mesmo dia útil, reduzindo o intervalo entre a decisão judicial e o bloqueio dos recursos.
A modernização também permitirá que os tribunais acompanhem os resultados com maior precisão. Isso inclui informações sobre valores encontrados, ordens cumpridas e eventuais problemas no processamento.
Entretanto, essas novidades não representam uma autorização para cobranças automáticas. Os bancos continuarão atuando no cumprimento das decisões judiciais.
Nubank, Itaú, Caixa e Banco do Brasil participam das novas regras
O CNJ firmou um acordo de cooperação com cinco instituições financeiras para testar e aperfeiçoar os procedimentos do Sisbajud.
Participam dessa primeira etapa:
- Nubank;
- Itaú Unibanco;
- Caixa Econômica Federal;
- Banco do Brasil;
- XP Investimentos.
As instituições integram o projeto-piloto que permitirá avaliar o funcionamento das novas ferramentas antes de sua expansão.
O cronograma de transição anunciado pelo CNJ prevê aproximadamente 18 meses de implementação e acompanhamento.
Durante esse período, os participantes deverão avaliar a velocidade das respostas, a segurança das operações e a capacidade de cumprir as determinações judiciais.
Posteriormente, a Justiça pretende ampliar os procedimentos para outras instituições financeiras.
Vale destacar que os mecanismos tradicionais de bloqueio judicial já funcionam em todo o país. Portanto, a mudança não significa que apenas esses cinco bancos podem ter valores de clientes bloqueados.
Quem deve dinheiro ao Nubank, Itaú ou Caixa pode ter a conta bloqueada?
Sim, mas a existência de uma dívida não basta para provocar o bloqueio.
Consumidores que deixam de pagar financiamentos, empréstimos ou cartões de crédito podem enfrentar ações de cobrança. Entretanto, o banco não recebe autorização automática para congelar o saldo de uma conta por causa desse atraso.
Para que ocorra uma penhora judicial, é necessário que a cobrança siga os procedimentos legais e que um magistrado determine a restrição de valores.
Por exemplo, imagine uma pessoa com uma dívida de R$ 8 mil que não conseguiu negociar o pagamento.
Se o credor recorrer à Justiça e obtiver uma decisão que autorize o bloqueio, o Sisbajud poderá localizar recursos mantidos em instituições financeiras.
Caso existam valores disponíveis e sujeitos à penhora, a Justiça poderá determinar a indisponibilidade do dinheiro até o limite autorizado.
Por outro lado, um consumidor que possui uma fatura atrasada, mas não recebeu nenhuma ordem judicial contra seus recursos, não terá o saldo automaticamente bloqueado pelo novo sistema.
Nova ferramenta poderá bloquear depósitos por até 12 meses
Outra novidade importante envolve a possibilidade de manter uma ordem judicial de bloqueio ativa durante um ano.
A funcionalidade, chamada de bloqueio permanente, permitirá procurar novos recursos mesmo depois de uma primeira tentativa de localização de dinheiro.
Imagine, por exemplo, que a Justiça determine o bloqueio de R$ 15 mil para pagamento de uma dívida.
Na primeira consulta, o sistema encontra apenas R$ 2 mil disponíveis. Nesse caso, poderá ocorrer o bloqueio dessa quantia.
Com a ferramenta permanente, a ordem poderá continuar ativa para localizar os R$ 13 mil restantes, respeitando as condições estabelecidas pelo juiz.
Assim, novos depósitos poderão sofrer restrições durante o período autorizado, até que a determinação seja cumprida ou encerrada.
Entretanto, o bloqueio permanente por até 12 meses ainda está em fase de homologação e testes, sem disponibilidade generalizada no ambiente de produção do Sisbajud.
Portanto, essa possibilidade integra a modernização do sistema, mas não deve ser confundida com uma regra já aplicada automaticamente a todos os devedores.
Justiça poderá bloquear salário, aposentadoria e poupança?
A legislação estabelece proteções para diferentes tipos de recursos financeiros, mesmo quando o titular possui dívidas.
O artigo 833 do Código de Processo Civil prevê, como regra, a impenhorabilidade de salários, aposentadorias, pensões e determinados valores destinados ao sustento familiar.
Além disso, a legislação protege quantias mantidas em caderneta de poupança até o limite de 40 salários mínimos, observadas as condições legais.
Entretanto, essas proteções possuem exceções. Dívidas alimentícias, valores de rendimentos elevados e outras circunstâncias podem exigir uma análise específica da Justiça.
Também é possível que um bloqueio inicial alcance dinheiro que posteriormente seja reconhecido como impenhorável.
Nessas situações, o titular deverá demonstrar a origem dos recursos e solicitar a liberação no processo judicial.
Portanto, receber salário ou aposentadoria não impede necessariamente que o sistema identifique o dinheiro. Contudo, a manutenção da penhora deverá respeitar a legislação e as decisões aplicáveis ao caso.
Como desbloquear dinheiro retido pela Justiça?
Caso um cliente identifique um bloqueio judicial na conta, o primeiro passo é verificar as informações fornecidas pelo banco e identificar o processo responsável pela restrição.
Em seguida, poderá procurar assistência jurídica para avaliar a legalidade da medida.
O Código de Processo Civil estabelece que, após a intimação da indisponibilidade, o devedor dispõe, em regra, de cinco dias para comprovar que os valores são impenhoráveis ou que ocorreu bloqueio excessivo.
Dessa maneira, documentos como extratos bancários, comprovantes de salário e demonstrativos de benefícios poderão ajudar a esclarecer a origem do dinheiro.
Se reconhecer uma irregularidade, o magistrado poderá determinar o desbloqueio dos recursos.
Além disso, o juiz deverá observar o limite estabelecido no processo. Uma dívida de R$ 4 mil, por exemplo, não autoriza indisponibilidade de R$ 10 mil com base na mesma ordem, sem justificativa legal.
Quando as novas regras valerão para todos os bancos?
O CNJ iniciou a implantação por meio de um projeto-piloto para testar os novos procedimentos e corrigir eventuais dificuldades técnicas.
A previsão anunciada é concluir a transição controlada em aproximadamente 18 meses, antes de ampliar as funcionalidades para outras instituições.
Entretanto, a entrada em funcionamento de cada recurso dependerá do cronograma de implementação e das etapas de validação.
Enquanto isso, os bancos continuam obrigados a atender às determinações judiciais pelos mecanismos disponíveis.
A principal mudança será a maior velocidade para identificar e tornar indisponíveis recursos financeiros de pessoas e empresas que respondem a processos de cobrança.
Assim, Nubank, Itaú, Caixa, Banco do Brasil e outras instituições poderão cumprir bloqueios judiciais com mais rapidez, mas sem receber autorização para retirar dinheiro livremente de clientes que possuem dívidas.