
Aposentados e pensionistas que sofrem descontos de empréstimos consignados que não reconhecem podem conseguir o cancelamento da dívida e a devolução das parcelas. Uma decisão recente do Superior Tribunal de Justiça (STJ) reforçou as obrigações dos bancos na comprovação de determinadas contratações.
O entendimento ganhou atenção porque envolve cobranças feitas diretamente sobre benefícios previdenciários. Nesses casos, as parcelas reduzem todos os meses o valor recebido pelo beneficiário.
No processo analisado, o STJ considerou inválidos contratos bancários firmados por um consumidor analfabeto em caixa eletrônico sem o cumprimento das formalidades previstas em lei.
Além disso, os ministros entenderam que o uso de cartão e senha não bastava, naquele caso, para comprovar uma manifestação válida de vontade.
Leia também
Como consequência, a Justiça determinou a devolução dos valores cobrados pelos contratos considerados nulos. Porém, a decisão não cria uma restituição automática para todos os aposentados e pensionistas.
Cada situação precisa ser analisada de acordo com as provas e as circunstâncias da contratação.
Bancos terão que devolver parcelas de empréstimos consignados do INSS
O caso chegou ao Superior Tribunal de Justiça depois que um consumidor questionou operações bancárias vinculadas à sua conta.
Entre elas estavam empréstimos e outros serviços financeiros. O cliente alegou que as contratações não respeitaram as exigências necessárias para que uma pessoa analfabeta pudesse manifestar sua vontade de forma válida.
Antes de chegar ao STJ, a Justiça de Minas Gerais havia considerado válidas algumas operações. Um dos argumentos utilizados foi o fato de as transações terem ocorrido com cartão com chip e senha pessoal.
A Terceira Turma do STJ, entretanto, mudou esse entendimento.
Para o colegiado, esses mecanismos servem para identificar o usuário no sistema bancário. Contudo, no caso analisado, eles não substituíram as formalidades necessárias para a celebração de novos contratos por uma pessoa analfabeta.
Por isso, o tribunal declarou a nulidade das operações questionadas e determinou a restituição dos valores cobrados.
Decisão pode afetar empréstimos consignados do INSS
O entendimento chama atenção principalmente no crédito consignado porque as prestações são descontadas diretamente do benefício, conforme apurado pelo Portal Tempo Novo.
Assim, quando existe uma contratação irregular, o aposentado ou pensionista pode perder parte da renda antes mesmo de o dinheiro chegar à conta.
Em alguns casos, o beneficiário só percebe o problema depois de consultar o extrato ou verificar uma redução inesperada no pagamento mensal.
A decisão do STJ reforça que o banco precisa demonstrar que a contratação cumpriu as exigências legais aplicáveis ao caso.
Por outro lado, isso não significa que qualquer aposentado que conteste um empréstimo receberá o dinheiro automaticamente.
O beneficiário poderá questionar a cobrança, enquanto o banco terá a oportunidade de apresentar documentos e demais provas da contratação.
Senha pode não comprovar empréstimos consignados do INSS
Um dos principais pontos analisados pelo STJ foi justamente o uso de cartão e senha.
Os ministros entenderam que, no processo julgado, esses elementos não eram suficientes para substituir as formalidades exigidas para contratos escritos firmados por pessoas analfabetas.
Na prática, saber a senha de uma conta e movimentar dinheiro não significa automaticamente ter conhecimento de todas as condições de um empréstimo.
Um contrato de crédito pode envolver taxa de juros, quantidade de parcelas, custo total, tarifas e outras obrigações.
Por isso, a instituição financeira precisa garantir que o consumidor tenha condições de compreender o negócio que está realizando.
Essa proteção se torna ainda mais importante quando o cliente não sabe ler ou escrever.
Contrato de consumidor analfabeto precisa cumprir formalidades
Pessoas analfabetas possuem capacidade para contratar empréstimos e outros serviços financeiros. A condição, por si só, não impede a contratação.
No entanto, existem formalidades destinadas a assegurar que o consumidor realmente manifestou sua vontade.
O STJ possui entendimento de que contratos escritos firmados por pessoas analfabetas devem observar mecanismos específicos de formalização.
Entre eles está a assinatura a rogo. Nesse procedimento, uma terceira pessoa assina a pedido daquele que não consegue escrever. Também há participação de testemunhas nos termos exigidos pela legislação.
O objetivo é garantir uma manifestação clara da vontade e reduzir o risco de que o consumidor assuma uma dívida sem compreender as condições.
No processo julgado, essas exigências não foram observadas nas operações feitas pelo terminal de autoatendimento.
Banco pode devolver valores de empréstimos consignados do INSS
Depois de considerar os contratos nulos, a Terceira Turma determinou a restituição das quantias cobradas do consumidor.
Entretanto, existe um detalhe importante.
Caso o banco tenha disponibilizado dinheiro que efetivamente chegou ao consumidor, esse valor poderá entrar no cálculo da restituição.
Isso evita que uma das partes receba uma vantagem financeira indevida.
Portanto, a anulação do contrato não significa necessariamente que o cliente ficará com todo o valor liberado pelo banco e, ao mesmo tempo, receberá de volta integralmente tudo o que pagou.
A Justiça poderá fazer a compensação das quantias conforme as particularidades do processo.
Aposentados devem conferir empréstimos consignados do INSS
A decisão também serve de alerta para aposentados e pensionistas acompanharem os descontos feitos em seus benefícios.
O próprio INSS recomenda a consulta periódica do extrato para identificar cobranças desconhecidas ou possíveis irregularidades.
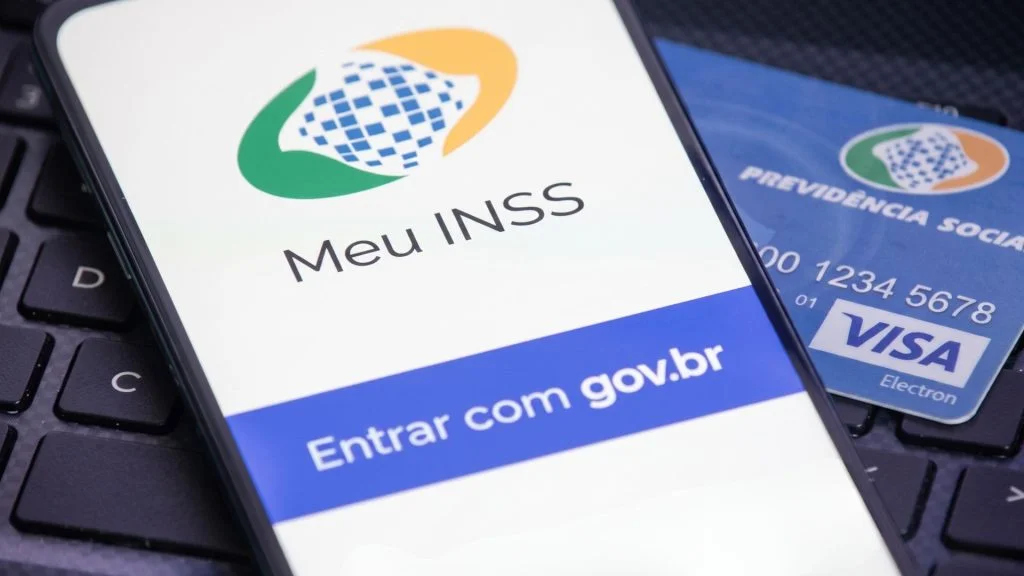
O beneficiário pode acessar o Meu INSS utilizando CPF e senha da conta Gov.br. Na plataforma, é possível verificar informações relacionadas ao pagamento do benefício e aos empréstimos consignados.
Ao encontrar uma cobrança desconhecida, é importante reunir os dados disponíveis.
Entre as informações que podem ser guardadas estão:
- nome da instituição financeira;
- número do contrato;
- valor da parcela;
- quantidade de prestações;
- data de início dos descontos;
- extratos do benefício;
- comprovantes e protocolos de atendimento.
Esses registros podem ajudar em uma eventual contestação administrativa ou judicial.
O que fazer ao encontrar empréstimo consignado que não reconhece
Ao perceber um empréstimo desconhecido, o beneficiário deve procurar identificar qual instituição financeira realizou a operação.
Depois disso, pode solicitar informações e documentos referentes ao contrato.
O consumidor pode pedir que o banco demonstre como ocorreu a contratação, quando o crédito foi liberado e quais mecanismos foram usados para obter sua autorização.
Caso continue sem reconhecer a operação, poderá registrar uma reclamação junto à própria instituição e aos órgãos de defesa do consumidor.
Dependendo da situação, também será possível buscar orientação jurídica para avaliar a cobrança e solicitar a interrupção dos descontos.
O INSS orienta ainda que beneficiários acompanhem regularmente o extrato e mantenham atenção sobre novas operações de crédito vinculadas ao benefício.
Empréstimos consignados do INSS não serão cancelados automaticamente
Apesar da repercussão, o julgamento precisa ser interpretado com cuidado.
O STJ analisou um processo específico envolvendo um consumidor analfabeto e contratos feitos em terminal de autoatendimento sem as formalidades consideradas necessárias pelo tribunal.
Portanto, a decisão não anulou todos os empréstimos consignados realizados por aposentados e pensionistas.
Também não criou um pagamento automático para quem possui financiamento ativo.
Porém, o julgamento reforça uma proteção importante: uma instituição financeira não pode ignorar as formalidades exigidas para comprovar uma contratação válida.
Quando a Justiça reconhecer que o contrato é nulo, poderá interromper as cobranças e determinar a devolução das parcelas descontadas indevidamente.
Assim, aposentados e pensionistas que identificarem empréstimos consignados que não reconhecem devem conferir os documentos e questionar a operação o quanto antes.