
Aposentados e pensionistas que enfrentam descontos bancários irregulares podem conseguir o cancelamento de empréstimos e recuperar valores retirados de seus benefícios. Uma decisão do Superior Tribunal de Justiça (STJ) reforçou que os bancos precisam respeitar determinadas exigências legais antes de cobrar dívidas de seus clientes.
O entendimento abre caminho para que beneficiários contestem contratos que não seguiram as regras de contratação. Além disso, as instituições financeiras poderão ter que interromper cobranças e devolver quantias descontadas indevidamente.
A decisão envolve situações em que o banco não conseguiu demonstrar que o consumidor autorizou a operação conforme as formalidades previstas na legislação. Nesses casos, o uso de senha bancária ou cartão eletrônico não garante, sozinho, a validade do empréstimo.
Entretanto, o benefício não será automático para todos os aposentados. A possibilidade de cancelar a dívida depende das irregularidades identificadas e das características de cada contratação.
Leia também
Justiça determina cancelamento de empréstimos consignados e devolução do dinheiro
O Superior Tribunal de Justiça reconheceu a nulidade de contratos bancários realizados por um consumidor analfabeto e determinou a devolução dos valores cobrados irregularmente, conforme apurado pelo Portal Tempo Novo.
A decisão ocorreu durante o julgamento do Recurso Especial 2.016.029/MG, analisado pela Terceira Turma do STJ.
O processo teve como relator o ministro Ricardo Villas Bôas Cueva e terminou com uma decisão unânime dos magistrados.
A ação começou depois que um beneficiário identificou descontos em seus rendimentos previdenciários e questionou a validade de operações financeiras realizadas em seu nome.
Para justificar as cobranças, o banco afirmou que o consumidor havia utilizado cartão com chip e senha pessoal para contratar os serviços em um caixa eletrônico.
A instituição considerava esses procedimentos suficientes para demonstrar que o cliente tinha autorizado as transações.
No entanto, os ministros rejeitaram esse argumento. Segundo o tribunal, a autenticação eletrônica não substitui as garantias legais exigidas para contratos celebrados por pessoas que não sabem ler nem escrever.
Assim, a Justiça invalidou as operações e determinou a restituição simples dos valores cobrados indevidamente.
O julgamento também autorizou a compensação dos valores que a instituição financeira comprovadamente havia disponibilizado ao consumidor.
Bancos terão que devolver valores descontados de aposentados do INSS
Uma das principais consequências da decisão está na possibilidade de recuperar dinheiro que os bancos descontaram de forma irregular.
Quando a Justiça reconhece a nulidade de um contrato, o consumidor pode obter a devolução das parcelas e de outras cobranças relacionadas à operação.
No julgamento do STJ, a restituição também alcançou tarifas bancárias vinculadas aos contratos anulados.
Entretanto, existe uma diferença importante entre cancelar o empréstimo e receber todo o dinheiro descontado.
Isso porque a anulação exige que as partes acertem os valores envolvidos na contratação. Dessa maneira, o banco também poderá recuperar a quantia que efetivamente entregou ao consumidor.
Imagine, por exemplo, que um aposentado tenha recebido R$ 4 mil em uma operação de crédito. Posteriormente, a instituição financeira descontou R$ 6,5 mil de seu benefício.
Caso a Justiça anule o contrato e reconheça a compensação integral do valor recebido, a diferença inicial será de R$ 2,5 mil em favor do aposentado.
Esse cálculo é apenas ilustrativo. O resultado de cada processo dependerá dos comprovantes, da atualização dos valores e dos critérios definidos judicialmente.
Além disso, o STJ determinou a devolução simples no processo analisado. Portanto, a decisão não estabeleceu que todos os bancos terão que devolver automaticamente o dobro dos descontos.
Quais aposentados poderão ter os empréstimos cancelados pela Justiça?
O entendimento beneficia especialmente consumidores analfabetos que realizaram contratações bancárias sem o cumprimento das formalidades previstas na legislação.
O artigo 595 do Código Civil estabelece garantias para contratos particulares escritos firmados por pessoas que não sabem ler ou escrever.
Segundo a interpretação adotada pelo STJ, essas contratações devem observar três condições fundamentais:
- Assinatura a rogo: outra pessoa deve assinar o documento a pedido do consumidor.
- Duas testemunhas: o instrumento contratual precisa apresentar a assinatura de duas testemunhas.
- Consentimento válido: a contratação deve respeitar as exigências que protegem a manifestação de vontade do consumidor.
Essas regras ajudam a garantir que o cliente conheça as obrigações assumidas, incluindo juros, parcelas, prazos e demais condições financeiras.
O tribunal destacou que a utilização de um cartão bancário não comprova, por si só, que uma pessoa analfabeta compreendeu todas as cláusulas de um empréstimo.
Da mesma forma, o fato de o consumidor receber ou utilizar o dinheiro não elimina a necessidade de cumprir as exigências legais.
Isso não significa que aposentados analfabetos estejam proibidos de contratar empréstimos. Eles podem utilizar serviços financeiros normalmente, desde que os bancos respeitem as regras aplicáveis.
Por outro lado, a falta dessas formalidades poderá justificar a anulação de operações financeiras e a devolução de cobranças indevidas.
STJ também julgou caso de empréstimo consignado de aposentado idoso
Outra decisão do Superior Tribunal de Justiça reforçou a proteção dos consumidores em operações de crédito consignado.
Em 4 de maio de 2026, a Terceira Turma analisou o Agravo em Recurso Especial 3.101.046/PB, relacionado à contratação de empréstimo por um consumidor idoso e analfabeto.
O ministro Ricardo Villas Bôas Cueva também relatou esse processo.
Nesse julgamento, os magistrados reafirmaram que contratos particulares escritos celebrados por pessoas analfabetas precisam apresentar assinatura a rogo e duas testemunhas.
Ao mesmo tempo, o tribunal esclareceu que a legislação não exige escritura pública para todas as operações financeiras realizadas por esses consumidores.
Portanto, os bancos podem formalizar contratos particulares, desde que cumpram as exigências legais.
As duas decisões representam referências importantes para beneficiários que desejam questionar empréstimos contratados sem as garantias necessárias.
Contudo, a idade avançada, isoladamente, não torna um empréstimo inválido. A Justiça precisa verificar as circunstâncias de cada operação e as irregularidades apontadas.
Como saber se existe empréstimo consignado irregular no INSS?
O primeiro passo para identificar possíveis cobranças indevidas é consultar os empréstimos registrados no benefício previdenciário.
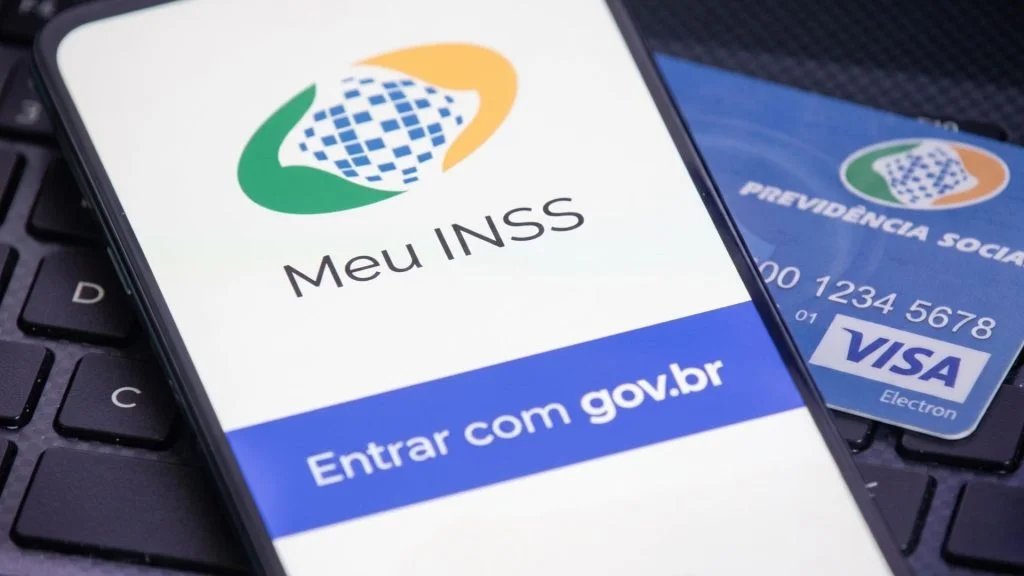
O próprio INSS disponibiliza essas informações pelo Meu INSS, permitindo que aposentados e pensionistas acompanhem os contratos e os descontos mensais.
Para realizar a consulta, o beneficiário deve:
- Acessar o aplicativo ou site Meu INSS.
- Entrar com CPF e senha da conta Gov.
- Pesquisar pelo serviço Extrato de Empréstimo Consignado.
- Escolher o benefício previdenciário que deseja consultar.
- Conferir os empréstimos registrados, os bancos responsáveis e os valores cobrados.
- Identificar possíveis operações desconhecidas ou descontos suspeitos.
Após essa verificação, o aposentado poderá procurar a instituição financeira e solicitar uma cópia do contrato.
Também é importante pedir os documentos que comprovam a autorização da operação, principalmente quando existirem dúvidas sobre a forma de contratação.
Se o beneficiário não reconhecer o empréstimo, poderá contestar a cobrança diretamente com o banco e solicitar providências.
Além disso, o consumidor poderá registrar reclamação no Consumidor.gov.br e buscar atendimento no Procon.
A Defensoria Pública ou um advogado também poderá avaliar a necessidade de recorrer à Justiça para pedir a anulação do contrato.
Durante esse procedimento, o aposentado deve guardar os extratos do INSS, comprovantes de descontos, documentos bancários e números dos protocolos de atendimento.
Esses registros podem ajudar a demonstrar as irregularidades e calcular eventuais valores a recuperar.
Todos os empréstimos consignados do INSS serão anulados?
As decisões do STJ não determinaram o cancelamento geral dos empréstimos consignados existentes no país.
Os julgamentos analisaram contratações específicas e estabeleceram entendimentos sobre a aplicação das regras legais nesses casos.
Dessa forma, os contratos que respeitam a legislação continuam válidos. Os aposentados e pensionistas devem manter o pagamento das parcelas regularmente contratadas.
Por outro lado, beneficiários que sofreram cobranças decorrentes de operações inválidas poderão buscar o reconhecimento das irregularidades.
Dependendo do caso, a Justiça poderá cancelar o contrato, interromper descontos futuros e determinar que o banco devolva os valores cobrados indevidamente.
O entendimento reforça a responsabilidade das instituições financeiras na contratação de empréstimos, especialmente quando atendem consumidores que precisam de garantias adicionais para compreender as operações.
Assim, aposentados e pensionistas que identificarem problemas em seus contratos têm a possibilidade de questionar as cobranças e buscar a recuperação do dinheiro, desde que comprovem as irregularidades aplicáveis ao seu caso.